¿Cuánto me presta el Infonavit y qué casa me alcanza?
El tope de un crédito Infonavit individual en 2026 es de $2,935,000 y no todo el mundo lo recibe: tu monto depende de tu salario, tu edad, tu capacidad de pago y el saldo de tu subcuenta de vivienda. Lo que sí es cierto es que, con ese tope, caben completos la mayoría de los modelos de este catálogo.
¿Te lo calculo con tu monto aprobado? →Es la pregunta con la que llega casi todo el mundo, y la que menos se contesta de frente: no cuánto cuesta la casa, sino cuánto te van a prestar y qué entra en ese número. Aquí va cómo se lee tu monto, qué lo mueve y cómo cruzarlo con el catálogo sin prometerte nada que no te haya dicho el Infonavit.
En esta guía
Cuánto te presta, de verdad
En 2026 el Infonavit subió el tope de su crédito individual, y eso cambió el mapa: con un solo crédito, sin banco, hoy caben completos la mayoría de los modelos de este catálogo, y en Basalto Lifestyle caben los tres. Hace dos años eso no existía.
Pero el tope es el techo, no tu número. Tu monto depende de cuatro cosas: tu salario registrado, tu edad, tu capacidad de pago y el saldo de tu subcuenta de vivienda. Dos personas con el mismo sueldo pueden recibir montos distintos por la edad o por lo que llevan ahorrado. Por eso el propio Infonavit aclara que no todos los derechohabientes reciben el máximo.
Lo que sí puedes hacer hoy, sin hablar con nadie, es entrar a Mi Cuenta Infonavit y ver tu precalificación. Ahí aparece tu monto máximo de crédito. Ese es el número que importa, y es el que te voy a pedir en el primer mensaje.
Cómo cruzar tu monto con el catálogo
El cruce es una resta, pero se hace con margen. Al precio de lista de la casa se le suman los gastos de escrituración y, según el esquema, un enganche. Si tu monto queda apenas encima del precio, no cabe; si queda encima con aire, sí.
La tabla de abajo enseña todos los modelos del catálogo que quedan por debajo del tope individual, del más accesible al más caro. Que quepan en el tope no quiere decir que quepan en tu monto: es una primera criba para que sepas por dónde empezar a mirar, no una autorización. Con tu cifra en la mano, la lista se acorta o se alarga en cinco minutos.
Y hay una tercera opción que casi nadie usa: el municipio. Un mismo tamaño de casa cuesta distinto en Pachuca de Soto que en Zempoala o en Zapotlán de Juárez, y a veces el monto que no alcanza de un lado del límite sí alcanza del otro. Las guías de zona de este sitio existen para eso.
26 de los 29 modelos caben en un Infonavit individual al tope
| Modelo | Fraccionamiento | Precio de lista | Verificado |
|---|---|---|---|
| Tulle | San Luis III | DESDE $860,000 | |
| Borja | Real Bilbao | $980,000con Infonavit | |
| Pompeya | Rinconada La Joya | $1,079,000 | |
| Corvina | Señeros Residencial | DESDE $1,089,000 | |
| Ferrara | Rinconada La Joya | $1,250,000 | |
| Córdoba | Real Bilbao | $1,295,000con Infonavit | |
| Rafael Premium | Vientos del Sur | DESDE $1,315,000con todos los esquemas: Infonavit, contado, Fovissste y bancario · Precio sujeto a cambio sin previo aviso. | |
| Caravelle | Real Bilbao | $1,393,000con Infonavit | |
| Piamonte | Rinconada La Joya | $1,459,500 | |
| Córdoba Plus | Real Bilbao | $1,540,000con Infonavit | |
| Molinara | Señeros Residencial | $1,579,000 | |
| Lyon Terraza | San Luis III | DESDE $1,755,000 | |
| Roble | Arboledas Santa Matilde 2 | $1,771,000con Infonavit, bancario o recursos propios | |
| Marsella | San Luis III | DESDE $1,860,000 | |
| Vermentino | Señeros Residencial | $1,929,000 | |
| Gibraltar | Real Bilbao | $1,950,000con Infonavit | |
| Creta Planta Baja | Basalto | DESDE $1,960,000con escrituración a partir de noviembre | |
| Trebbiano | Señeros Residencial | $2,169,000 | |
| Castilla | Real Bilbao | $2,170,000con Infonavit | |
| Málaga | Real Madeira | $2,359,000 | |
| Recinto | Basalto | DESDE $2,515,000con escrituración a partir de noviembre | |
| Amaral Ampliada | Señeros Residencial | $2,530,000 | |
| Vermentino Ampliada | Señeros Residencial | $2,630,000 | |
| Montesino | Real Madeira | $2,679,000 | |
| Creta Planta Alta | Basalto | DESDE $2,699,000con escrituración a partir de noviembre | |
| Casas Frindsa | Fraccionamiento Los Olivos | $2,770,000más gastos de escrituración |
Todos los del catálogo con precio de lista hasta el tope, del más accesible al más caro; la tabla se recalcula sola cuando cambia la lista. Cada precio se copia de la ficha de esa casa, con su fecha; ninguno se recalcula aquí. Que quepa en el tope no quiere decir que quepa en tu monto: eso lo dice tu precalificación.
Casas que entran en un Infonavit al tope, con foto
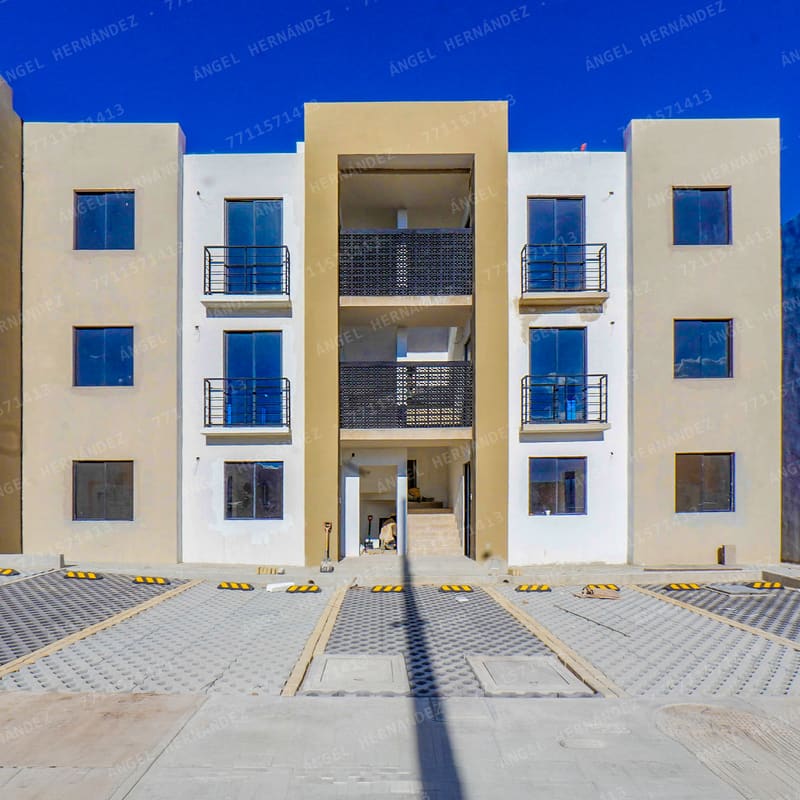
- 2 recámaras
- 1 baño
- 53.5 m² const.
- 1 cajón
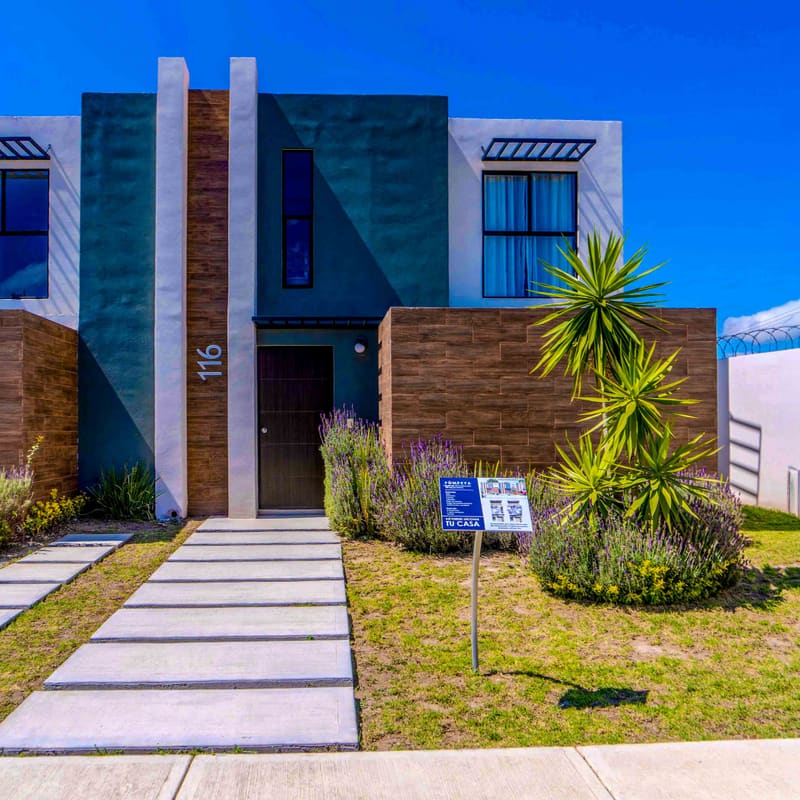
- 2 recámaras
- 1.5 baños
- 69.32 m² const.
- 1 cajón
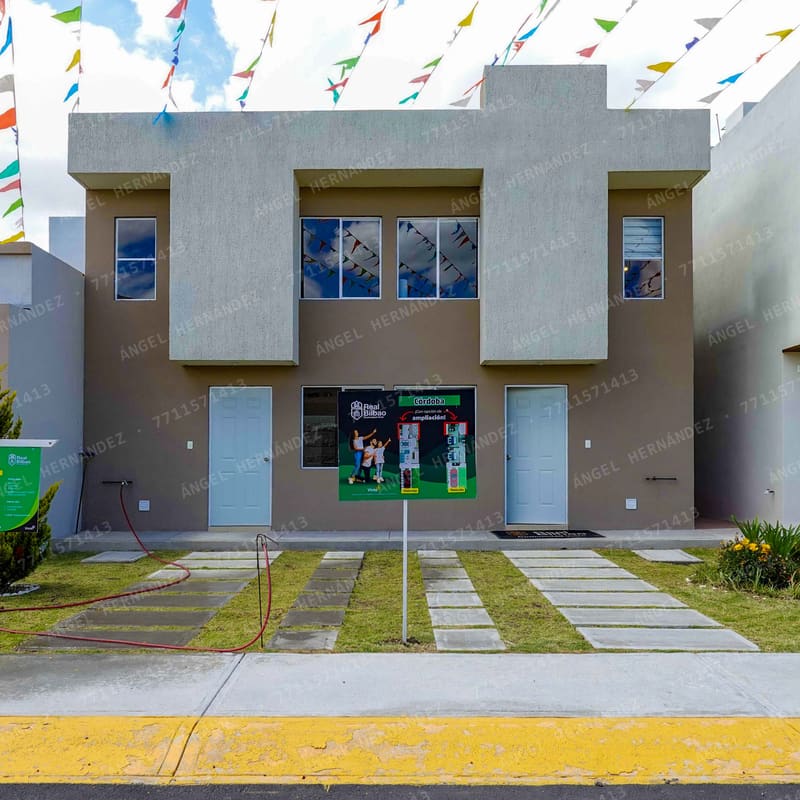
- 2 recámaras
- 1 baño
- 56 m² const.
- 1 cajón
Si tu monto no alcanza
No es el final de la conversación. El Infonavit tiene esquemas para sumar:
- Crédito conyugal, si tu pareja también cotiza en el Infonavit.
- Unamos Créditos, para juntar tu crédito con el de tu cónyuge, un familiar o alguien con quien vives.
- Cofinanciamiento con banco, cuando el Infonavit pone una parte y el banco el resto.
Cuál te conviene depende de tu caso y del de quien vaya a firmar contigo. No lo resuelvo en una guía: lo resuelvo contigo, con los dos montos en la mano y la lista de precios del día.
Por dónde empezar
Primero tu monto, después la casa. Es el orden que menos duele: evita enamorarte de una casa que no cabe y evita descartar una que sí. Cuando tengas tu precalificación, mándamela y te digo, con la lista vigente, qué modelos entran, en qué fraccionamiento están y en qué municipio, y cuál te abriría primero.
Primero tu monto, después la casa. Al revés se sufre.
Lo que me preguntan de esto
¿Dónde veo cuánto me presta el Infonavit?
En Mi Cuenta Infonavit, en la sección de precalificación. Ahí aparece tu monto máximo de crédito, tu saldo de subcuenta y los puntos. Ese número es el que se cruza con el precio de lista de la casa, no el tope general.
¿Si mi monto no alcanza, ya no puedo comprar?
No necesariamente. Existen esquemas para sumar: el crédito conyugal, Unamos Créditos con tu cónyuge, un familiar o alguien con quien vives, y el cofinanciamiento con banco. Cuál te conviene depende de tu caso, y es una conversación de cinco minutos con tu monto en la mano.
¿El precio de lista es lo que necesito que me presten?
Es el punto de partida. Sobre el precio de lista van los gastos de escrituración y, según el esquema, un enganche. Por eso el cruce se hace con margen y no al centavo, y por eso te pido el monto exacto antes de decirte «sí cabe».
¿Con FOVISSSTE aplica lo mismo?
El tope de FOVISSSTE es distinto y en general más bajo, así que solo suele alcanzar los modelos de entrada. Se combina con banca o con el Infonavit de tu pareja. Si eres del ISSSTE, dímelo desde el primer mensaje y lo revisamos con tu cifra.
¿Esta guía me garantiza el crédito?
No, y desconfía de quien te lo garantice. El monto lo decide el Infonavit con tus datos. Lo que sí te garantizo es que el precio con el que vamos a cruzar tu monto es el vigente, con fecha, y no el de un video viejo.